
新闻资讯 你的位置:开云平台网站皇马赞助商| 开云平台官方ac米兰赞助商 最新官网入口 > 新闻资讯 > 开云体育(中国)官方网站而是一种结构性的淘汰-开云平台网站皇马赞助商| 开云平台官方ac米兰赞助商 最新官网入口
开云体育(中国)官方网站而是一种结构性的淘汰-开云平台网站皇马赞助商| 开云平台官方ac米兰赞助商 最新官网入口
发布日期:2026-10-14 08:10 点击次数:107
 开云体育(中国)官方网站
保荐代表东说念主(简称“保代”),这个仍是被视为投行“金饭碗”的管事,正阅历着络续的减员。最新数据浮现,保代东说念主数已跌破8000东说念主关隘,回到2023年水平。
“大幕仅仅刚刚初始,当今保代严重过剩。”某中小券商别称投行东说念主士向证券时报记者暗示。
“神色荒”是明摆着的现实。咫尺,“头部通吃”面貌仍在加重,近一半保代堕入了“无米下锅”的窘境。本年前三季度,前三券商更是包揽了40%的IPO神色份额,创下历史新高。
即便有神色可作念,收入预期也不休被改写。投行收费络续走低,递延支付、追索扣回等轨制接踵落地,保代的离场不再是未必,而是一种结构性的淘汰。
证券时报记者在采访中了解到,多名领有多年神色教授的投行东说念主士跳槽心思浓厚,正在多方探访责任岗亭,运筹帷幄进取市公司阵营转型,或从事股权投资领域。
保代东说念主数跌破8000东说念主
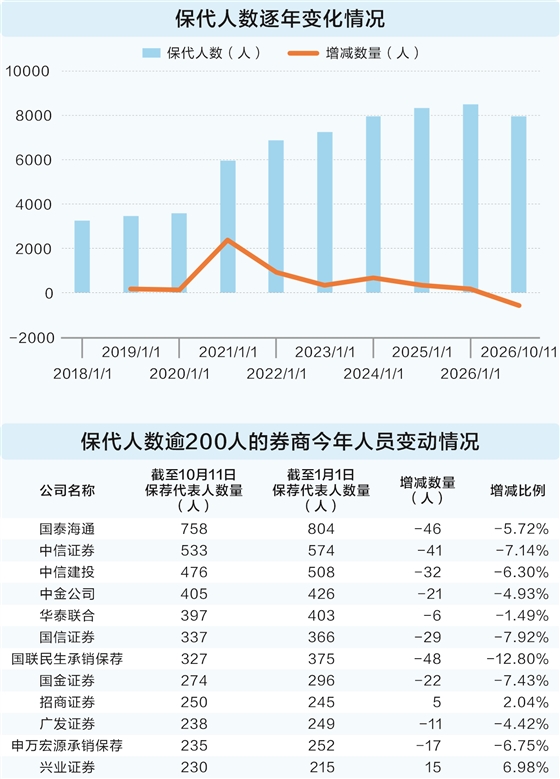
东方钞票Choice数据浮现,终结10月11日,保荐代表东说念主数为7945东说念主,较本年纪首的8518东说念主减少了573东说念主。
另据证券时报记者对中国证券业协会从业东说念主员数据不皆备统计,本年以来,新登记的保代至少有135东说念主,若将此纳入臆想,本年本质离开证券行业的保代东说念主数卓绝700东说念主。
这是保代东说念主数近8年来初次出现下落。2020年,《证券刊行上市保荐业务处置主见》发布后,注册保荐代表东说念主的两大本质性门槛被沿途取消,象征着注册制下保荐扮装弱化,通说念价值镌汰,“金领”光环不再。昔时,保代东说念主数激增逾2000东说念主,并于2021年冲破6000东说念主。
随后,保代东说念主数分袂在2022年、2024年冲破7000东说念主、8000东说念主大关。2024年,保代东说念主数的增长初始放缓,但尚保持净流入态势,直到2026年转向净流出。
头部券商曾是保代东说念主才的净流入方,但频年来也深广呈现净流出情状。据证券时报记者最新统计,本年中信证券的保代总额为533东说念主,减少41东说念主。若推敲本年有33名保代的执业机构新登记在中信证券,本质上该券商有着多达74东说念主离开。中信建投证券情况也访佛,本年该机构的保代总额跌破500东说念主,减少32东说念主,推敲到新登记的保代东说念主数为16东说念主,本质流失达48东说念主。另外,国信证券保代总额减少29东说念主,新登记有11东说念主,本质流失40东说念主;中金公司保代总额减少21东说念主,新登记有30东说念主,本质流失51东说念主。
在阅历并购重组的券商中,保代的减员情况也比拟彰着。比如,国泰海通并吞后,本年保代总额跌破800东说念主,为758东说念主,减少了46东说念主;国联民生承销保荐的保代东说念主数,从岁首的375东说念主下滑至327东说念主,减少了48东说念主。
另一值得讲理的面貌,是流失东说念主员的结构变化。有业内东说念主士暗示,刻下离开证券行业的保代不仅仅入职三年足下的新东说念主,还包括已有不少神色教授的中层干部或团队长。这意味着,流失的不仅是东说念主数,还有行业累积了多年的专科期间。
近一半保代“无米下锅”
“公司神色储备未几,也轮不到我,看不到投行的远景。”某大型券商的别称保代向证券时报记者表白心态,这也折射出刻下保代群体濒临的共同处境——神色荒。
据证券时报记者统计的中国证券业协会保代执业数据,终结10月11日,共有4036名保代获胜保荐过神色,占比51%;另有357东说念主曾有保荐神色,但因“撤否”于今未能获胜保荐。上述两组数据共计为4393东说念主,占比55%。这也意味着,近一半保代依然手执“零神色”。
神色荒的根源,在于一级阛阓融资节律全体松开。注册制从试点到全面推开,让A股的IPO数目一度大幅增长,2019—2023年上市企业分袂有202家、436家、523家、425家、313家。2024年,IPO数目骤减,昔时只须100家,次年也仅有116家。2026年,IPO数目有所回升,咫尺共有125家企业上市,仍彰着低于2019年至2023年水平。定增阛阓雷同如斯,2019—2023年每年执行定增的企业在250—530家,但2024岁首始跌破200家,2026年纪首于今仅有182家。
在上市神色减少的同期,证券行业的头部效应不降反升,“头部通吃”正成为投行竞争的新常态。证券时报记者以IPO行动样本统计发现,2019—2024年,前三大券商共计保荐的IPO神色数目占全行业比例为23%—29%,2025年该比例冲破30%,达到34.31%;2026年前三季度,这一比例进一步上涨到了40%。
某中小券商高管向证券时报记者讲授,在IPO业务中,拟上市企业挑选中介机构时高度依赖品牌,中小券商在品牌竞争中毫无疑问处于缺点。
一家大型券商的私募基金子公司东说念主士也向证券时报记者暗示,刻下IPO企业以“硬科技”为主,背后通常有头部PE/VC或其他大型资金方,这些资金方在保举保荐机构时有一定语言权,同期企业也倾向于收受保荐承销期间强的头部投行,以确保上市成果和获胜率。
薪资重构留东说念主难
神色荒除外,保代濒临的另一重压力来自薪酬体系重构。当投行收费款式发生变化,重迭长周期窥察、递延支付、追索扣回机制冉冉落地,保代的收入预期也不休被改写。
投行收费款式的变化是第一层压力,收费端的松开顺利将影响传导至从业者的收入端。执行已一年多余的《国务院对于方法中介机构为公司公开采行股票提供处事的限定》,明确券商承销业务不得按照刊行边界递加收费比例。据了解,该款式在2023年及之前曾是投行主要收费政策之一。
另一个抑遏冷漠的事实是,投行通说念业务价值络续走低,收费日渐式微。申港证券副总裁王世平曾暗示,再融资神色收费正在“债券化”,债券业务收费则向钞票处置的佣金水平围聚。
除了上述的阛阓层面之压,轨制层面的薪酬结构重塑也传输了压力。本年4月,中国证券业协会校正发布《证券公司莳植逍遥薪酬轨制指令》(以下简称《指令》),新增了长周期窥察条目,对高管及中枢主干的窥察,应当包括3年及以上的恒久筹算;薪酬需要递延支付的,递延支付起付年应当不早于绩效薪酬包摄年度(T年)往后的第2年(T+2年)。
在此配景下,多家券商密集校正了薪酬处置轨制。有券商限定,将对风险有顺利或繁重影响岗亭的东说念主员纳入递延支付范围,递延支付比例原则上不低于包摄年度绩效奖励的40%,递延支付年限原则上为3年,自T+2年至T+4年按照中分比例支付。
某中小券商的别称投行东说念主士向证券时报记者抒发了忧虑。他以一个并购重组神色为例算了一笔账,称由于递延支付等条目,算下来神色成员本年在该并购神色上每东说念主奖金只须3万—5万元,“而这个神色前期尽责访问、中期撮合谈判等都消耗了成员大量的时辰和元气心灵,薪酬体系不对理很难留得住东说念主”。
上述《指令》还提倡开云体育(中国)官方网站,证券公司应当莳植薪酬追索扣回机制,对监犯违法或导致公司有过度风险敞口的高档处置东说念主员和关系株连东说念主员讲究里面经济株连。